

Encontrar la mejor correduría de seguros en Zaragoza exige analizar cinco aspectos fundamentales: la autorización del intermediario, su capacidad de asesoramiento, las aseguradoras con las que trabaja, las condiciones de las pólizas y la atención durante los siniestros. Para una pyme o un autónomo, elegir correctamente puede resultar decisivo cuando aparecen reclamaciones, daños materiales o responsabilidades derivadas de la actividad empresarial.
No todas las empresas necesitan la misma protección. Mientras que un administrador puede enfrentarse a reclamaciones relacionadas con sus decisiones profesionales, una constructora debe afrontar riesgos asociados a las obras, la maquinaria y los posibles daños a terceros. Por eso, comparar únicamente el precio de los seguros no siempre permite identificar la solución más adecuada.
Por qué una pyme necesita revisar sus seguros
La actividad empresarial implica asumir riesgos que pueden ocasionar pérdidas económicas importantes. Un incendio en unas instalaciones, una reclamación de un cliente o los daños provocados durante la prestación de un servicio son situaciones que pueden afectar directamente a la continuidad de un negocio.
Para una pequeña empresa, afrontar una indemnización elevada o determinados gastos judiciales puede representar una dificultad financiera. Incluso cuando una reclamación termina resolviéndose favorablemente, los costes de defensa y el tiempo dedicado al procedimiento pueden alterar su actividad habitual.
Los seguros empresariales constituyen una herramienta para gestionar parte de estos riesgos. Sin embargo, contratar una póliza no significa que cualquier incidente relacionado con el negocio quede automáticamente cubierto.
Las garantías dependen del tipo de seguro, las actividades declaradas, los límites económicos, las exclusiones y otras condiciones contractuales.
Además, las necesidades cambian con el tiempo. Una empresa que aumenta su plantilla, incorpora maquinaria o empieza a desarrollar nuevas actividades puede necesitar coberturas diferentes de las contratadas inicialmente.
Por este motivo, revisar los seguros de forma periódica debería formar parte de la planificación empresarial, al igual que el control presupuestario o la prevención de riesgos laborales.
Qué criterios permiten comparar corredurías
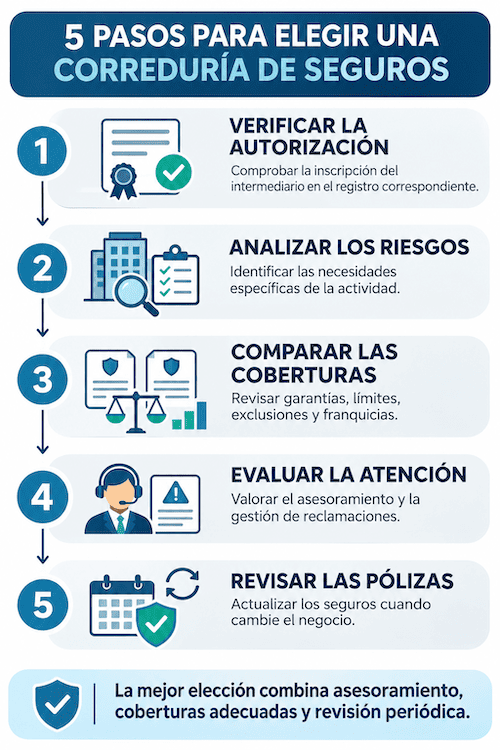
La elección de una correduría debería comenzar por comprobar que se trata de un intermediario autorizado. En España, la distribución de seguros está regulada y los mediadores deben figurar inscritos en el registro administrativo que corresponda.
El Real Decreto-ley 3/2020 establece el marco de distribución de seguros y contempla la inscripción de estos profesionales en los registros de la Dirección General de Seguros y Fondos de Pensiones o de los órganos autonómicos competentes.
Esta comprobación permite conocer la situación registral del intermediario y constituye un primer paso para contratar con mayor seguridad.
También conviene evaluar otros criterios:
- Análisis personalizado: capacidad para identificar los riesgos específicos de cada actividad.
- Comparación de alternativas: posibilidad de estudiar propuestas de distintas aseguradoras.
- Transparencia contractual: explicación comprensible de garantías, franquicias, límites y exclusiones.
- Atención ante siniestros: acompañamiento para tramitar incidencias y realizar su seguimiento.
- Revisión de pólizas: actualización de coberturas cuando cambian las circunstancias del negocio.
Un aspecto especialmente importante es la diferencia entre prima, franquicia y capital asegurado. La prima representa el precio del seguro; la franquicia, la parte del perjuicio que debe asumir el asegurado según el contrato; y el límite de indemnización establece la cantidad máxima cubierta en las condiciones previstas.
Dos pólizas con precios similares pueden ofrecer niveles de protección muy diferentes. Por tanto, la comparación debe realizarse sobre las condiciones completas y no exclusivamente sobre el recibo anual.
El valor del asesoramiento especializado en Zaragoza
Una correduría de seguros actúa como intermediaria entre quienes necesitan contratar protección y las compañías aseguradoras. Su labor consiste en estudiar las necesidades del cliente, asesorarle sobre las alternativas disponibles y facilitar la contratación y gestión de las pólizas.
Para los autónomos y las pymes, esta función puede resultar especialmente útil cuando deben coordinar varios seguros, comparar condiciones técnicas o revisar responsabilidades asociadas a su actividad.
El asesoramiento también permite detectar posibles duplicidades y analizar situaciones que quizá no estén suficientemente protegidas.
En Zaragoza existen empresas de distintos sectores que necesitan soluciones aseguradoras específicas. Un negocio comercial, una consultoría y una compañía dedicada a la construcción presentan exposiciones diferentes y requieren un análisis adaptado a sus circunstancias.
En este contexto, Salasegur desarrolla su actividad como correduría de seguros Zaragoza, ofreciendo servicios de evaluación personalizada de riesgos, comparación de coberturas, revisión de pólizas y acompañamiento en la gestión de siniestros.
La correduría también dispone de soluciones orientadas a determinadas actividades empresariales y responsabilidades profesionales.
No obstante, la proximidad geográfica no debería ser el único criterio de elección. La calidad del asesoramiento, las condiciones de los contratos y la capacidad de respuesta ante una incidencia resultan igualmente relevantes.
Una evaluación adecuada debe permitir que el empresario comprenda qué riesgos tiene, cuáles puede asegurar y qué consecuencias económicas podrían quedar fuera de la protección contratada.
Seguro para directivos: qué riesgos puede cubrir
Los administradores, gerentes y directivos toman decisiones relacionadas con la financiación, las operaciones empresariales, la organización interna y la estrategia de sus compañías.
Estas responsabilidades pueden generar reclamaciones cuando socios, acreedores u otros terceros consideran que determinadas actuaciones les han ocasionado perjuicios.
Aunque este riesgo suele asociarse a grandes corporaciones, también puede afectar a pequeñas y medianas empresas. La existencia de una sociedad mercantil no elimina automáticamente todas las responsabilidades personales de sus administradores.
Para afrontar determinadas reclamaciones existen las pólizas de responsabilidad civil de administradores y directivos, conocidas como seguros D&O.
Un seguro para directivos puede incluir, dependiendo del contrato, gastos de defensa jurídica y determinadas indemnizaciones derivadas de reclamaciones relacionadas con actuaciones realizadas en el ejercicio del cargo.
Un ejemplo de responsabilidad empresarial
Imaginemos una sociedad limitada cuyo administrador aprueba una operación de inversión que posteriormente genera pérdidas relevantes.
Uno de los socios considera que la decisión se adoptó incumpliendo las obligaciones propias del cargo y presenta una reclamación contra el administrador.
Aunque la existencia de pérdidas no implica por sí misma una responsabilidad indemnizable, el procedimiento puede generar gastos de defensa y otras consecuencias económicas.
En una situación de este tipo, una póliza D&O podría intervenir si la reclamación reúne los requisitos establecidos en sus condiciones.
Sin embargo, el seguro no protege indiscriminadamente cualquier decisión empresarial. Las garantías pueden excluir determinadas conductas, reclamaciones o responsabilidades, y establecer límites específicos.
Antes de contratar, resulta fundamental revisar quiénes tienen la condición de asegurados, qué situaciones están contempladas y cómo deben comunicarse las reclamaciones.
También conviene diferenciar la responsabilidad de los administradores de otras modalidades, como la responsabilidad civil profesional o la responsabilidad civil general de la empresa.
Seguro para constructoras: coberturas que conviene revisar
La construcción es una actividad especialmente expuesta a riesgos materiales, operativos y de responsabilidad civil. La utilización de maquinaria pesada, la intervención de diferentes empresas y la ejecución de trabajos en inmuebles pueden provocar incidencias con consecuencias económicas importantes.
Además, no todas las obras presentan las mismas necesidades. Una reforma interior, una excavación o la construcción de un edificio requieren analizar circunstancias diferentes.
Por ejemplo, una empresa que realiza trabajos de cimentación puede ocasionar accidentalmente daños en una propiedad colindante. Si se acredita su responsabilidad, podría tener que afrontar los gastos derivados de esos perjuicios.
Al estudiar un seguro para constructoras, resulta necesario valorar la responsabilidad civil y comprobar si deben contratarse garantías adicionales relacionadas con la obra, los equipos o la maquinaria.
Responsabilidad civil y daños a terceros
La responsabilidad civil constituye una de las principales áreas de protección que debe analizar una empresa constructora.
Esta modalidad puede cubrir determinadas reclamaciones de terceros por daños personales o materiales relacionados con la actividad asegurada.
Sin embargo, es imprescindible revisar las actividades declaradas, los límites de indemnización, las exclusiones y las posibles condiciones especiales de cada contrato.
Una póliza contratada para determinados trabajos podría no responder de la misma manera cuando la empresa comienza a ejecutar actividades distintas o de mayor riesgo.
Maquinaria, equipos y daños durante la obra
La protección de los propios recursos materiales constituye otro aspecto importante.
Excavadoras, grúas, herramientas eléctricas y equipos especializados representan inversiones que pueden verse afectadas por averías, accidentes u otros incidentes.
Estos daños no tienen por qué estar incluidos en una póliza general de responsabilidad civil, por lo que pueden necesitar seguros específicos.
Algo similar ocurre con los daños sufridos por la propia obra, que pueden requerir modalidades de todo riesgo construcción u otras garantías adaptadas al proyecto.
Para comprender las diferencias, resulta útil relacionar algunas actividades empresariales con los riesgos que deberían analizarse antes de contratar.
Tabla: Riesgos empresariales y modalidades de seguros recomendadas para su evaluación
| Actividad empresarial | Riesgo principal | Seguro que conviene valorar |
| Administración de una pyme | Reclamaciones por actuaciones de gestión | Responsabilidad civil D&O |
| Empresa constructora | Daños a terceros durante los trabajos | Responsabilidad civil de construcción |
| Constructora con maquinaria propia | Daños o averías de equipos | Seguro de maquinaria |
| Empresa que ejecuta obras | Daños materiales a la obra | Todo riesgo construcción |
| Consultoría profesional | Reclamaciones por errores en sus servicios | Responsabilidad civil profesional |
| Comercio o establecimiento | Daños en instalaciones y reclamaciones de terceros | Multirriesgo empresarial y responsabilidad civil |
Fuente: elaboración propia a partir de una clasificación orientativa de riesgos empresariales y modalidades aseguradoras.
Esta clasificación es orientativa. La contratación de un seguro concreto no garantiza que todos los riesgos indicados queden cubiertos, ya que las condiciones pueden variar entre aseguradoras y productos.
Lo importante es identificar las situaciones a las que está expuesto cada negocio y determinar qué modalidad ofrece una respuesta adecuada.
Errores frecuentes al contratar seguros empresariales
Uno de los errores más comunes es elegir una póliza atendiendo exclusivamente a su precio. Una prima reducida puede resultar atractiva, pero también puede ir acompañada de límites inferiores, franquicias más elevadas o exclusiones relevantes.
Otro problema consiste en desconocer las condiciones del contrato. Algunos seguros establecen restricciones relacionadas con determinadas actividades, circunstancias del siniestro o tipos de daños.
No revisar estas condiciones puede provocar expectativas equivocadas sobre la protección disponible.
También es frecuente mantener pólizas sin actualizarlas después de cambios importantes en el negocio. La apertura de nuevas instalaciones, la adquisición de equipos o la ampliación de servicios pueden modificar sustancialmente la exposición al riesgo.
La falta de coordinación entre diferentes seguros constituye otro aspecto que merece atención. Una empresa puede contratar varias pólizas y, aun así, mantener determinadas situaciones sin protección suficiente.
Por ejemplo, disponer de un seguro de responsabilidad civil general no significa necesariamente que estén cubiertas las responsabilidades personales de los administradores o los daños sufridos por la propia maquinaria.
Antes de contratar o renovar, conviene realizar una comprobación sencilla:
- Identificar los principales riesgos de la actividad.
- Revisar las garantías y exclusiones.
- Comparar los límites de indemnización y las franquicias.
- Comprobar que las actividades desarrolladas están correctamente declaradas.
- Conocer los procedimientos y plazos de comunicación de siniestros.
También resulta recomendable conservar la documentación contractual y revisar las modificaciones introducidas en cada renovación.
Estas medidas no eliminan los riesgos empresariales, pero permiten conocer mejor el alcance de la protección y tomar decisiones con mayor información.
Una protección que evoluciona con cada negocio
La elección de una correduría de seguros debería entenderse como una decisión vinculada a la gestión y continuidad empresarial, no simplemente como la contratación de un producto financiero.
Una pequeña empresa puede comenzar con necesidades aseguradoras relativamente sencillas y desarrollar posteriormente actividades que requieran garantías más especializadas.
Los administradores de sociedades, los profesionales autónomos y las empresas constructoras afrontan responsabilidades diferentes. Por eso, las pólizas deben seleccionarse atendiendo a los riesgos reales y no mediante soluciones idénticas para todos los negocios.
Comprobar la autorización del intermediario, comparar condiciones contractuales y revisar periódicamente las coberturas permite mejorar la gestión del riesgo.
En definitiva, la mejor correduría de seguros será aquella que comprenda las particularidades de cada empresa, ofrezca asesoramiento transparente y facilite la contratación de una protección adaptada a sus necesidades. Una elección informada puede contribuir a preservar los recursos económicos y reforzar la estabilidad futura del negocio.


